Mengatur keuangan keluarga berarti mengelola penghasilan untuk memenuhi kebutuhan sehari-hari, biaya pendidikan anak, dan kebutuhan tak terduga. Tanpa perencanaan yang baik, pengeluaran sulit dikendalikan dan dapat menimbulkan tekanan finansial.
Karena itu, pengelolaan keuangan perlu dilakukan secara terencana dan terbuka oleh seluruh anggota keluarga, terutama pasangan.
Dengan menyusun anggaran, menyiapkan dana darurat, serta menyepakati prioritas keuangan bersama, keluarga dapat membangun kondisi finansial yang lebih sehat sekaligus menjaga keharmonisan rumah tangga.
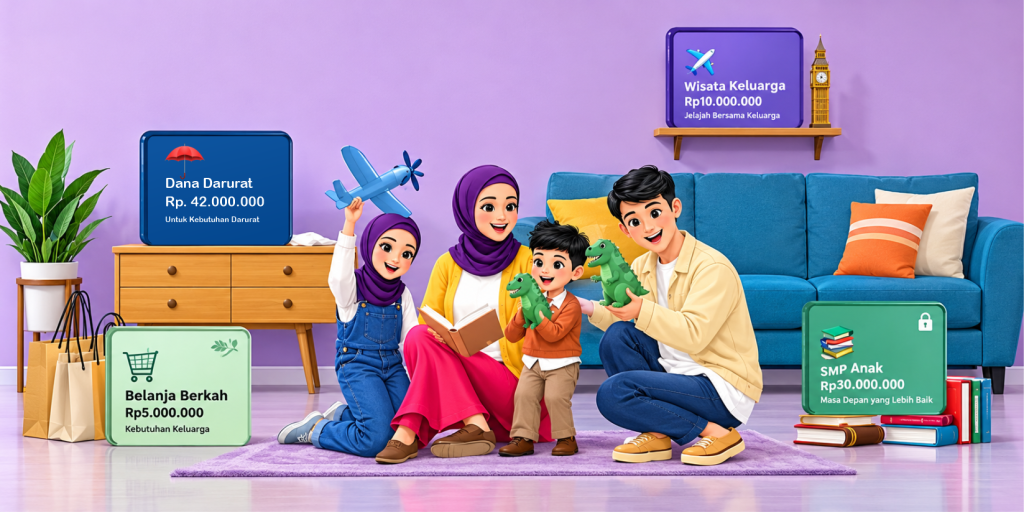
Menyusun Pembagian Anggaran Keluarga
Langkah awal menjaga keuangan keluarga tetap sehat adalah menyusun anggaran bulanan berdasarkan penghasilan dan kebutuhan. Catat seluruh pemasukan serta pengeluaran rutin, seperti pangan, listrik, transportasi, pendidikan, dan cicilan. Dengan begitu, keluarga dapat memantau penggunaan uang dan mengetahui pengeluaran yang bisa dikurangi.
Setelah itu, tentukan prioritas dengan mendahulukan kebutuhan pokok dan kewajiban bulanan. Sisihkan pula sebagian penghasilan untuk tabungan, dana darurat, serta tujuan keuangan lainnya sesuai kemampuan. Tidak ada pembagian anggaran yang harus sama untuk setiap keluarga karena kondisi penghasilan dan jumlah tanggungan bisa berbeda.
Setelah anggaran disusun, lakukan evaluasi secara berkala untuk memastikan pengeluaran tetap sesuai rencana. Jika terjadi perubahan kebutuhan, sesuaikan anggaran dengan kondisi keuangan keluarga agar kebutuhan penting tetap terpenuhi dan persiapan masa depan dapat terus dilakukan.
Menyiapkan Dana Darurat untuk Kebutuhan Tak Terduga
Meskipun anggaran bulanan telah disusun dengan baik, keluarga tetap perlu mempersiapkan diri menghadapi pengeluaran yang tidak direncanakan.
Misalnya, ketika ada anggota keluarga yang sakit, kendaraan mengalami kerusakan, atau penghasilan berkurang akibat perubahan kondisi pekerjaan. Tanpa persiapan yang memadai, kebutuhan mendesak tersebut dapat mengganggu anggaran rumah tangga atau membuat keluarga harus berutang.
Untuk mengantisipasi risiko tersebut, sisihkan sebagian penghasilan secara rutin sebagai dana darurat. Besarnya dapat disesuaikan dengan kemampuan dan kebutuhan keluarga, dengan mempertimbangkan jumlah tanggungan serta kestabilan penghasilan. Dana ini sebaiknya dipisahkan dari uang belanja bulanan dan tabungan untuk tujuan tertentu agar tidak mudah terpakai. Pilih tempat penyimpanan yang relatif aman dan mudah dicairkan saat dibutuhkan.
Jika dana darurat terpakai, usahakan untuk mengisinya kembali secara bertahap. Dengan persiapan ini, keluarga memiliki cadangan keuangan untuk menghadapi situasi mendesak tanpa langsung mengorbankan kebutuhan penting lainnya.
Merencanakan Biaya Pendidikan Anak
Selain dana darurat, keluarga juga perlu mempersiapkan biaya pendidikan anak sejak dini. Biaya ini mencakup kebutuhan sekolah, perlengkapan belajar, hingga pendidikan lanjutan yang dapat menambah beban keuangan jika tidak direncanakan.
Orang tua dapat memperkirakan biaya pendidikan pada setiap jenjang dan menetapkan target tabungan sesuai kemampuan. Sisihkan penghasilan secara rutin agar dana pendidikan terkumpul secara bertahap.
Pisahkan tabungan pendidikan dari dana darurat dan kebutuhan sehari-hari. Evaluasi target secara berkala agar persiapan biaya pendidikan tetap sesuai dengan kondisi keuangan keluarga.
Membangun Komunikasi Keuangan yang Sehat dengan Pasangan
Perencanaan keuangan keluarga akan lebih mudah jika pasangan memiliki tujuan yang sama. Keterbukaan mengenai pendapatan, pengeluaran, cicilan, dan tabungan membantu pasangan memahami kondisi keuangan serta menghindari kesalahpahaman.
Jadwalkan diskusi keuangan secara rutin untuk mengevaluasi anggaran, menentukan prioritas, dan merencanakan kebutuhan mendatang. Keputusan keuangan yang besar sebaiknya dibicarakan bersama agar sesuai dengan kemampuan keluarga.
Dengan komunikasi yang terbuka dan pembagian tanggung jawab yang jelas, pasangan dapat bekerja sama menjaga kestabilan keuangan sekaligus membangun keharmonisan rumah tangga.
Menyusun Perencanaan Masa Depan Keluarga
Setelah kebutuhan sehari-hari dan dana darurat dipersiapkan, keluarga perlu menetapkan tujuan keuangan jangka panjang, seperti membeli rumah, membiayai pendidikan anak, mempersiapkan pensiun, atau merencanakan ibadah bersama. Setiap tujuan perlu disertai target biaya dan jangka waktu yang realistis.
Untuk mencapainya, sisihkan penghasilan secara rutin dan pilih produk simpanan atau instrumen keuangan sesuai kebutuhan, risiko, serta jangka waktu penggunaan. Bagi keluarga yang menerapkan prinsip syariah, pastikan produk yang dipilih sesuai dengan prinsip syariah dan pahami akad serta ketentuannya.
Evaluasi rencana secara berkala agar tetap sesuai dengan perubahan kondisi keuangan keluarga. Dengan persiapan yang konsisten, tujuan masa depan dapat dicapai tanpa mengabaikan kebutuhan saat ini.
Penutup
Keuangan keluarga yang sehat dibangun melalui perencanaan, kedisiplinan, dan kerja sama pasangan.
Untuk mendukung perencanaan tersebut, KSPPS NURI JATIM menyediakan pilihan simpanan yang dapat disesuaikan dengan kebutuhan, mulai dari Simpanan Sukarela dengan akad wadiah, Simpanan Berjangka dengan akad Mudharabah, hingga Simpanan Pendidikan dengan akad wadiah untuk mempersiapkan biaya pendidikan anak.
Mulai rencanakan keuangan keluarga Anda bersama KSPPS NURI JATIM. Pilih simpanan yang sesuai dengan kebutuhan dan tujuan keuangan keluarga Anda.